
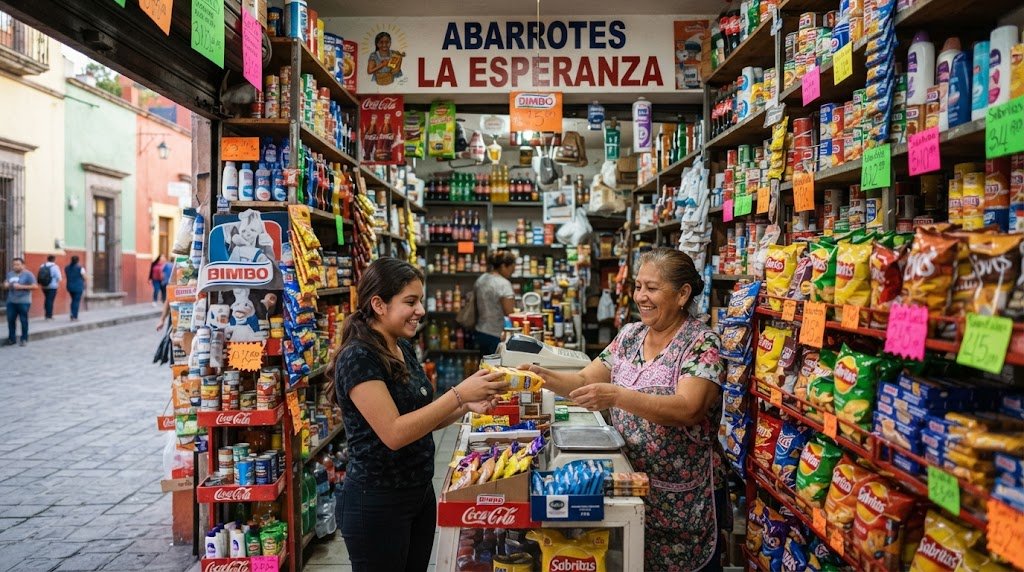
Las tienditas de la esquina y los pequeños negocios siguen mandando en el corazón de Latinoamérica, convirtiéndose en una gran potencia económica que mueve miles de millones y demuestra que lo tradicional jamás pasa de moda. En México, la presencia de este canal es total en el territorio nacional. Con 977,503 establecimientos independientes, el ecosistema tradicional garantiza que prácticamente cualquier consumidor mexicano tenga un punto de acceso a pocos metros, logrando así una penetración del 99.5% en los hogares y superando el 98.7% del canal Moderno (hipermercados, supermercados y bodegas).
«La proximidad se ha traducido en tasas de penetración y frecuencia excepcionales en México. Aunque el gasto promedio por ocasión en el canal tradicional es de $4.54 USD (menor que en otros formatos), las 254 visitas anuales del consumidor mexicano demuestran que el pequeño minorista es el pilar de la cotidianeidad», afirmó Enrique Espinosa de los Monteros, NIQ Sales & Trade Hub LATAM Leader.
Ventas indirectas
Dinámica de mercado y retos logísticos
El estudio revela una correlación directa entre el desempeño en el canal independiente y el éxito total de las marcas. En la región, 3,147 fabricantes ganaron participación en estos canales, y el 57% de ellos logró replicar ese crecimiento en el mercado total. Por el contrario, de los 3,017 fabricantes que perdieron terreno en el canal tradicional, el 58% vio una retracción en su participación a nivel país.
Sin embargo, el éxito requiere superar complejidades operativas. «El amplio universo de tiendas agrega una complejidad logística considerable a la ejecución. Los fabricantes, especialmente los de bebidas, cuya importancia en este canal es mayor al promedio, deben adaptar su surtido a estanterías más reducidas y optimizar la distribución indirecta», señaló Espinosa de los Monteros.
Mercado mexicano
Panorama regional: cobertura y relevancia de mercado
El estudio de NIQ subraya que más de un tercio de las ventas de bienes de consumo masivo (FMCG por sus siglas en inglés) en Latinoamérica ocurren en minoristas independientes, con un promedio regional del 40%. Esta importancia varía por país, destacando a República Dominicana (89%), Argentina (65%), Perú (57%) y México (49%) como los mercados donde estos canales tienen mayor peso.La extensa red de distribución regional es impulsada por un vasto universo de tiendas. El número de establecimientos de Autoservicio Independiente y Tradicional se distribuye de la siguiente manera:
- México: 977,503
- Brasil: 448,371
- Centroamérica: 360,650
- Perú: 309,977
- Argentina: 272,366
- Colombia: 207,265
- Chile: 88,395
- República Dominicana: 76,408
En términos de valor de ventas (MM USD) durante la primera mitad de 2026, Brasil lidera con 44,786; seguido por México en segundo lugar con 30,573; Argentina con 10,440; Colombia con 7,024; República Dominicana con 3,471; Chile con 3,260; Perú con 2,408; Centroamérica con 2,266 y Ecuador con 1,022.
Tiendas de barrio
Análisis de desempeño: valor vs. volumen
De acuerdo con datos del NIQ Retail Index/Market Track (junio 2025 a junio 2026 comparado con año previo), el contexto actual del canal Tradicional requiere especial atención estratégica. En México, este canal mostró una variación en valor de ventas de +3.8%, cifra superior al +3.6% del total mercado. No obstante, en términos de volumen, se registró una caída del -3.0%, frente a una baja del -2.0% del mercado general, lo que debe influenciar las decisiones de los fabricantes para mejorar su desempeño.
Pequeños minoristas
Amenazas y nuevas tendencias de ahorro
El pequeño minorista se ve amenazado por canales de ahorro y proximidad. El 31% de los latinoamericanos afirma que la competitividad de precios determina dónde compran, mientras que el 27% compra más a menudo en formatos de conveniencia. En México, los Hard Discounters incrementaron su penetración en +3.3 puntos porcentuales, alcanzando un 62.7%, y subieron un +0.7% en su participación en el gasto, llegando al 4.1% actual.
«Los minoristas independientes pueden definir el éxito o la retracción de una marca a nivel nacional. En un entorno donde el consumidor busca optimizar su gasto, la capacidad de los fabricantes para ejecutar con precisión en el canal tradicional será el factor determinante para mantener su relevancia en el mercado mexicano», concluyó el ejecutivo.

|
Fuente: NIQ, modificado por Mariel Gadaleta
Mira este post: Economía familiar y salud femenina: Claves del coaseguro para el bienestar
Síguenos en redes sociales como @KENArevista: